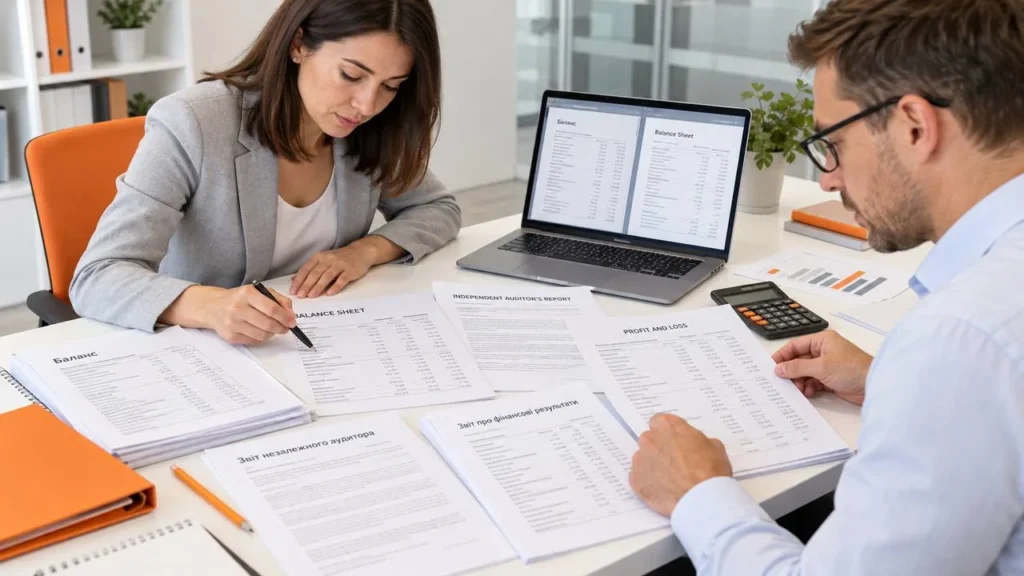
Фінансова звітність — один із небагатьох корпоративних документів, у якому за сухими цифрами можна побачити реальну історію бізнесу. Наскільки компанія прибуткова? Чи здатна виконувати свої зобов'язання? Якими ресурсами володіє та як ефективно ними управляє? Відповіді на ці запитання шукають іноземні інвестори, банки, аудитори й міжнародні партнери, перш ніж ухвалити рішення щодо співпраці.
Для українських підприємств, які працюють на міжнародних ринках, переклад фінансової звітності англійською мовою стає важливим інструментом ділової комунікації. Йдеться не просто про заміну українських слів англійськими відповідниками. Необхідно зберегти економічний зміст кожного показника, точність бухгалтерських формулювань і логіку документа.
Наприклад, поняття «дохід», «виручка» та «прибуток» у повсякденному мовленні іноді використовують майже як синоніми. Проте у фінансовій звітності англійські терміни revenue, income та profit мають конкретне значення, яке залежить від контексту. Невдалий переклад може створити неправильне уявлення про фінансові результати компанії навіть за умови, що всі цифри перенесено без помилок.
Професійний фінансовий переклад передбачає розуміння бухгалтерських категорій, застосовних стандартів обліку та призначення документів. Його головне завдання — забезпечити іноземному отримувачу можливість аналізувати фінансову інформацію без мовних неточностей і зайвих припущень.
2. Коли бізнесу потрібен переклад фінансової звітності англійською мовою
Потреба в перекладі фінансових документів виникає значно частіше, ніж може здатися. Причому не лише у великих міжнародних корпораціях. Навіть невелике українське підприємство, яке планує отримати фінансування за кордоном або укласти контракт із закордонним замовником, може зіткнутися з вимогою надати англомовну звітність.
Найпоширеніші ситуації пов’язані з інвестиціями, кредитуванням і перевіркою фінансової надійності бізнесу.
Залучення іноземних інвестицій. Потенційний інвестор оцінює не лише перспективність бізнес-ідеї, а й фінансові результати підприємства. Для цього аналізують активи, зобов'язання, прибутковість, грошові потоки та динаміку показників за попередні періоди. Якісно підготовлена англомовна звітність дозволяє зосередитися на змісті інформації, не витрачаючи час на уточнення термінів.
Міжнародне кредитування. Іноземні банки та фінансові установи можуть запитувати бухгалтерські баланси, звіти про прибутки та збитки, рух грошових коштів і результати аудиту. На підставі цих документів оцінюють фінансову стійкість позичальника та його здатність до виконання боргових зобов'язань.
Міжнародні тендери та грантові програми. Для участі в окремих конкурсах підприємство має підтвердити фінансову спроможність виконати майбутній контракт. Організатори можуть вимагати фінансову звітність за один або кілька попередніх років, іноді разом із незалежним аудиторським звітом.
Перевірка контрагентів (Due Diligence). Перед укладенням значних договорів іноземні партнери нерідко досліджують фінансовий стан компанії. Особливо це актуально під час придбання бізнесу, створення спільних підприємств або довгострокової співпраці.
Окремою підставою може бути відкриття іноземного банківського рахунку, реєстрація дочірньої компанії або підготовка консолідованої звітності міжнародної групи.
У кожній ситуації перелік документів відрізнятиметься. Одному отримувачу достатньо бухгалтерського балансу за останній рік, іншому потрібен повний комплект із примітками та аудиторським звітом. Тому перед замовленням перекладу доцільно уточнити не лише перелік документів, а й вимоги до їхнього оформлення.
3. Які фінансові документи перекладають найчастіше
Фінансова звітність підприємства є системою взаємопов'язаних документів. Кожен із них висвітлює певний аспект господарської діяльності, а разом вони формують загальну картину фінансового стану компанії.
Бухгалтерський баланс (Balance Sheet / Statement of Financial Position). Відображає активи, зобов'язання та власний капітал підприємства на певну дату. Цей документ дозволяє оцінити структуру ресурсів компанії та джерела їх фінансування.
Звіт про прибутки та збитки (Income Statement / Statement of Profit or Loss). Характеризує доходи, витрати та фінансові результати діяльності за звітний період. Саме тут можна простежити, як виручка від реалізації перетворюється на прибуток або збитки.
Звіт про рух грошових коштів (Statement of Cash Flows). Показує грошові надходження та платежі за операційною, інвестиційною та фінансовою діяльністю. Він особливо важливий для оцінки ліквідності підприємства. Адже прибуткова компанія не обов'язково має достатньо коштів, щоб своєчасно погашати свої зобов'язання.
Звіт про власний капітал (Statement of Changes in Equity). Розкриває зміни капіталу протягом звітного періоду, включно з внесками власників, розподілом прибутку та формуванням резервів.
Примітки до фінансової звітності (Notes to the Financial Statements). Містять пояснення облікової політики, методів оцінки активів, фінансових ризиків та інших суттєвих обставин. Іноді саме примітки дозволяють зрозуміти причини змін у фінансових показниках.
Звіт незалежного аудитора (Independent Auditor's Report). Містить аудиторську думку щодо фінансової звітності та пояснення, передбачені стандартами аудиту.
Крім основних форм, підприємствам можуть знадобитися переклади оборотно-сальдових відомостей, управлінських фінансових звітів, бухгалтерських довідок і пояснювальних записок.
Складність роботи з такими документами полягає в їхній взаємозалежності. Наприклад, показники прибутку впливають на окремі складові власного капіталу, а інформація про грошові потоки доповнює дані балансу.
Тому під час перекладу повного комплекту важливо використовувати узгоджену термінологію, зберігати структуру документів і правильно відтворювати посилання між звітно-податковими формами.
4. Переклад бухгалтерського балансу: активи, зобов'язання та власний капітал
Бухгалтерський баланс часто стає першим документом, із якого іноземний партнер починає оцінку фінансового стану підприємства. Він дозволяє побачити не лише загальну вартість активів, а й структуру зобов'язань, співвідношення власного та залученого капіталу, а також обсяг оборотних ресурсів.
На перший погляд, переклад балансу не повинен викликати особливих труднощів: стандартизовані таблиці, чітко визначені рядки, переважно числова інформація. Однак саме така зовнішня простота нерідко створює хибне враження, що документ можна перекласти автоматично без спеціалізованої перевірки.
Основу балансу становлять три категорії:
- Assets — активи підприємства;
- Liabilities — його зобов'язання;
- Equity — власний капітал.
Їхній взаємозв'язок відображає бухгалтерське рівняння: Assets = Liabilities + Equity.
Проте справжня складність починається на рівні окремих статей. Наприклад, Accounts Receivable позначає дебіторську заборгованість, а Accounts Payable — кредиторську. Терміни Current Assets і Non-current Assets використовують для розмежування оборотних і необоротних активів.
Особливо уважно потрібно перекладати статті, що стосуються резервів, забезпечень, відстрочених податкових активів і зобов'язань. В англомовній фінансовій практиці ці поняття мають конкретний зміст, який не завжди збігається з повсякденним значенням цих слів.
Ще одна важлива деталь — одиниці виміру. Якщо показники наведені в тисячах гривень, англомовний документ повинен містити відповідне позначення, наприклад, UAH thousand. Інакше цифра, що позначає мільйони гривень, може бути помилково сприйнята як значно менша сума.
При цьому перекладач має зберігати класифікацію статей, прийняту в оригіналі. Переклад не повинен самостійно змінювати фінансову структуру документа або створювати враження, що звітність складено за стандартами, які підприємство фактично не застосовувало.
5. Переклад звіту про прибутки та збитки: як уникнути спотворення фінансових результатів
Якщо бухгалтерський баланс відповідає на запитання, чим володіє компанія та які має зобов'язання, то звіт про прибутки та збитки показує результат її діяльності за певний період.
Для іноземного інвестора цей документ нерідко є одним із найцікавіших. Саме тут можна простежити динаміку доходів, витрат і прибутку, оцінити ефективність бізнес-моделі та виявити зміни у фінансових результатах.
Під час перекладу звіту важливо правильно розмежовувати основні показники.
Revenue означає дохід від реалізації, тоді як Gross Profit — валовий прибуток, який визначається після врахування собівартості реалізації. Operating Profit характеризує операційний фінансовий результат, а Profit Before Tax — прибуток до оподаткування.
Окремо використовується Net Profit або Net Income — чистий прибуток підприємства.
Змішування цих категорій може суттєво вплинути на сприйняття результатів діяльності компанії. Наприклад, якщо дохід від реалізації помилково назвати чистим прибутком, іноземний отримувач може отримати неправильне уявлення про прибутковість бізнесу.
У звітності за МСФЗ додаткової уваги потребує поняття Other Comprehensive Income — інший сукупний дохід. Воно стосується статей, визначених стандартами, які відображаються поза прибутком або збитком за звітний період.
Певні складності виникають і під час перекладу управлінської звітності. Наприклад, показник EBITDA широко використовується для аналізу результатів діяльності, проте його не можна автоматично ототожнювати з операційним прибутком.
Якісний переклад звіту про прибутки та збитки повинен забезпечувати не лише правильність окремих термінів, а й логічну послідовність усієї фінансової інформації. Це дозволяє іноземному фахівцеві аналізувати результати діяльності компанії на основі тих самих даних, що представлені в українському оригіналі.
6. Переклад аудиторського висновку та звіту незалежного аудитора
Аудиторський звіт має особливий статус серед фінансових документів. Він містить професійну думку незалежного аудитора щодо фінансової звітності підприємства відповідно до застосовних стандартів.
Для іноземного банку або інвестора важливий не лише сам факт проведення аудиту. Значення мають характер висловленої думки, наявність застережень та обставини, які аудитор вважає суттєвими.
Міжнародні стандарти аудиту розрізняють кілька видів аудиторської думки.
Unmodified Opinion — немодифікована думка. Аудитор доходить висновку, що фінансова звітність складена в усіх суттєвих аспектах відповідно до застосовної концептуальної основи.
Qualified Opinion — думка із застереженням. Використовується за визначених стандартів обставин, коли суттєвий вплив викривлень або можливий вплив невиявлених викривлень не є всеохоплювальним.
Adverse Opinion — негативна думка. Означає, що виявлені викривлення є суттєвими та всеохоплюючими.
Disclaimer of Opinion — відмова від висловлення думки. Може застосовуватися, коли аудитор не зміг отримати достатніх і прийнятних доказів, а можливий вплив невиявлених викривлень може бути суттєвим і всеохоплюючим.
Ці формулювання не можна замінювати на приблизні відповідники. Наприклад, відмова від висловлення думки не означає того самого, що й негативна аудиторська думка.
Окремої уваги потребують поняття Key Audit Matters — ключові питання аудиту, Material Misstatement — суттєве викривлення та Going Concern — безперервність діяльності.
Під час перекладу також необхідно точно відтворювати опис відповідальності керівництва й аудитора, підстави для висловлення думки та посилання на примітки до фінансової звітності.
Слід розуміти, що переклад аудиторського звіту не є повторним аудитом і не підтверджує достовірність фінансових показників. Завдання перекладача — передати професійний зміст висновків без зміни їхнього значення.
7. МСФЗ, НП(С)БО та міжнародна фінансова термінологія: що повинен знати перекладач
Фінансова термінологія не існує окремо від бухгалтерських стандартів. Назви показників, способи їхнього представлення та структура звітності залежать від правил, за якими підприємство веде облік.
В Україні використовуються національні положення (стандарти) бухгалтерського обліку — НП(С)БО, а для визначених категорій підприємств передбачено застосування Міжнародних стандартів фінансової звітності (IFRS).
Відмінності між цими системами можуть стосуватися класифікації активів і зобов'язань, методів оцінки, визнання доходів і витрат, а також розкриття інформації в примітках.
Саме тому професійний перекладач має орієнтуватися в термінології застосовних стандартів.
Наприклад, українському поняттю «основні засоби» у відповідному контексті відповідає Property, Plant and Equipment. Для дебіторської заборгованості можуть використовуватися терміни Trade Receivables або Other Receivables залежно від характеру статті.
Особливу увагу варто приділити й змінам у міжнародних стандартах. Зокрема, IFRS 18 Presentation and Disclosure in Financial Statements замінює IAS 1 для річних звітних періодів, що починаються з 1 січня 2027 року, з можливістю дострокового застосування. Новий стандарт передбачає зміни в подачі фінансових результатів і розкритті окремих показників.
Це показує, чому фінансова термінологія потребує постійного професійного оновлення. Переклад документів за різні звітні періоди має враховувати стандарти, які застосовувалися під час їх складання.
Окрема тема — відмінності між IFRS та американськими US GAAP. Попри значну кількість схожих термінів, ці системи не є повністю тотожними. Тому орієнтиром для перекладача мають залишатися зміст оригіналу та система звітності, за якою його підготовлено.
Також важливо розмежовувати переклад і бухгалтерську трансформацію. Англомовна версія звітності за НП(С)БО не стає автоматично звітом за IFRS. Для такого переходу може бути потрібна окрема робота бухгалтерських і фінансових фахівців.
8. Типові помилки під час перекладу фінансової звітності та їхні наслідки
Фінансові документи мають одну особливість: навіть незначна на вигляд помилка може змінити розуміння важливого показника. При цьому проблеми не завжди пов'язані з очевидними мовними неточностями.
Неправильне використання бухгалтерських термінів. Наприклад, Liabilities означає зобов'язання, тоді як Expenses — витрати. Обидва поняття пов'язані з фінансами підприємства, але відображають різні економічні категорії.
Помилки в числових показниках. Десяткові роздільники, пробіли, валюти та одиниці виміру можуть відрізнятися залежно від мови документа. Український запис 1 250,50 в англомовному форматі часто передається як 1,250.50. Некоректне перенесення числа може суттєво змінити його значення.
Втрата структури фінансових таблиць. Пропущений рядок, неправильний заголовок або зміщений показник може порушити зв'язок між статтями звітності. Особливо небезпечно це для документів із порівняльними даними за кілька років.
Неправильне відтворення аудиторських застережень. Деякі формулювання мають усталене професійне значення. Їхня неточна передача може неправильно відображати висновки аудитора.
Неузгодженість термінології. Коли баланс, звіт про фінансові результати та примітки перекладаються окремо без єдиного термінологічного підходу, однакові показники можуть мати різні назви.
Наслідки таких помилок залежать від призначення документів. Іноді достатньо внести виправлення. В інших випадках виникають додаткові запити від банку, затримки розгляду фінансування або необхідність повторного подання звітності.
Щоб мінімізувати ризики, фінансовий переклад потребує послідовної перевірки: термінології, числових даних, структури таблиць, звітних періодів і взаємних посилань.
9. Вимоги до оформлення та засвідчення перекладу фінансових документів
Якісний переклад — лише одна зі складових підготовки фінансової документації для використання за кордоном. Не менш важливо визначити, в якому саме вигляді документи мають бути подані.
Для внутрішнього аналізу, переговорів із потенційними інвесторами або попередньої перевірки контрагентів часто достатньо професійного перекладу в електронному форматі.
Водночас банки, державні органи та інші установи можуть вимагати додаткового засвідчення.
Засвідчення бюро перекладів передбачає оформлення перекладу з відповідним підтвердженням перекладацької компанії. Прийнятність такого формату залежить від вимог отримувача.
Нотаріальне засвідчення справжності підпису перекладача може знадобитися під час офіційного подання документів. При цьому нотаріус не підтверджує правильність фінансових розрахунків або достовірність бухгалтерської інформації.
У деяких країнах для певних процедур потрібен переклад, виконаний присяжним або іншим уповноваженим перекладачем. Українське нотаріальне засвідчення не завжди може замінити цей формат.
Окреме питання — апостиль і консульська легалізація. Ці процедури стосуються підтвердження походження відповідних офіційних документів, але не засвідчують їхньої правильності. Причому не кожен корпоративний фінансовий документ може бути апостильований безпосередньо.
Саме тому перед початком роботи варто уточнити країну призначення, перелік документів, вимоги до перекладу та спосіб засвідчення.
Попереднє узгодження цих деталей дозволяє уникнути зайвих витрат і ситуацій, коли готовий переклад доводиться переоформлювати.
10. Професійний переклад фінансової звітності в Центрі перекладів «СТАТУС КО»
Фінансова документація — не той випадок, коли достатньо просто отримати англомовний текст. Переклад має правильно відображати економічний зміст показників, зберігати структуру документа та бути зрозумілим для фахівців, які працюють із міжнародною фінансовою звітністю.
Центр перекладів «СТАТУС КО» надає послуги професійного перекладу бухгалтерських балансів, звітів про прибутки та збитки, аудиторських висновків, приміток та інших фінансових документів.
Ми розуміємо, що такі матеріали потребують особливої уважності. Важливе значення має правильне використання термінології, точність числових показників, збереження таблиць і узгодженість інформації в різних документах.
Робота із замовленням починається з ознайомлення з матеріалами та визначення вимог до готового перекладу. Якщо документація призначена для іноземного банку, інвестора або міжнародної організації, доцільно заздалегідь узгодити формат її подання.
Окрему увагу приділяємо конфіденційності фінансової інформації та відповідальному поводженню з документами замовників.
Для клієнтів з України та інших країн доступне дистанційне оформлення замовлення. Документи можна надіслати в електронному вигляді, а спосіб отримання готового перекладу погодити індивідуально.
Замовте переклад фінансової звітності англійською мовою
Готуєте документи для іноземного банку, міжнародного тендеру, інвестиційного проєкту або співпраці із закордонними партнерами?
Надішліть фінансову звітність до Центру перекладів «СТАТУС КО». Ми ознайомимося з документами, уточнимо вимоги до перекладу та засвідчення, визначимо вартість і строки виконання.
Професійно підготовлений переклад допоможе представити фінансову інформацію вашого підприємства зрозуміло, точно та у форматі, придатний для міжнародної ділової комунікації.
11. FAQ — Поширені запитання про переклад фінансової звітності англійською мовою
1. Скільки коштує переклад фінансової звітності англійською мовою?
Вартість визначається обсягом матеріалів, складністю бухгалтерської термінології, кількістю таблиць, строками виконання та потребою в засвідченні. Наприклад, переклад окремого балансу й повного річного звіту з примітками потребує різного обсягу роботи. Для точного розрахунку потрібно надіслати документи для попередньої оцінки.
2. Скільки часу займає переклад бухгалтерського балансу або річного фінансового звіту?
Строки залежать від обсягу та складності документації. На виконання повного комплекту річної звітності з аудиторськими матеріалами зазвичай потрібно більше часу, ніж на переклад окремого балансу. Можливість термінового виконання визначається індивідуально.
3. Чи можна замовити переклад фінансової звітності за МСФЗ (IFRS)?
Так. Переклад звітності за МСФЗ потребує застосування відповідної міжнародної бухгалтерської термінології. Важливо враховувати стандарти, за якими підготовлено документ, і не плутати переклад із бухгалтерською трансформацією звітності.
4. Чим відрізняється переклад бухгалтерського балансу від перекладу звіту про прибутки та збитки?
Баланс відображає фінансовий стан компанії на визначену дату, тоді як звіт про прибутки та збитки характеризує результати діяльності за певний період. Відповідно, ці документи містять різні фінансові категорії та потребують різних термінологічних підходів.
5. Чи потрібне нотаріальне засвідчення перекладу фінансової звітності?
Не завжди. Для внутрішнього аналізу або попередніх переговорів часто достатньо професійного перекладу без нотаріального засвідчення. Якщо документи подаються до офіційної установи, вимоги необхідно уточнювати безпосередньо в органу, що приймає документи.
6. Чи можна перекладати фінансову звітність за допомогою штучного інтелекту?
Автоматизовані інструменти можуть допомагати в роботі з текстами, проте не гарантують правильного використання спеціалізованої термінології та точності фінансових формулювань. Для важливих документів потрібна професійна перевірка. Також слід враховувати ризики передавання конфіденційної інформації стороннім сервісам.
7. Чи потрібно перекладати всі примітки до фінансової звітності?
Якщо отримувач вимагає повний комплект звітності, примітки зазвичай також потрібно перекладати. Вони містять пояснення облікової політики, структури показників і фінансових ризиків. Без них окремі дані можуть бути незрозумілими.
8. Чи потрібно перекладати аудиторський висновок разом із фінансовою звітністю?
Це залежить від вимог установи, до якої подаються документи. Під час міжнародного кредитування, інвестиційної перевірки або участі в окремих тендерах аудиторський звіт може бути обов'язковою частиною комплекту документів.
9. Чи можна замовити дистанційний переклад фінансової звітності, перебуваючи за кордоном?
Так. Центр перекладів «СТАТУС КО» приймає замовлення дистанційно. Документи можна надіслати в електронному вигляді, а порядок отримання готового перекладу погодити під час оформлення замовлення.
10. Які документи потрібно надати для розрахунку вартості перекладу фінансової звітності?
Для попередньої оцінки необхідно надати документи, які планується перекладати, а також зазначити країну призначення, бажані строки виконання та потребу в засвідченні. На підставі цієї інформації можна визначити обсяг роботи та підготувати індивідуальну пропозицію.