Финансовая отчетность — один из немногих корпоративных документов, в котором за сухими цифрами можно увидеть реальную историю бизнеса. Насколько компания прибыльна? Способна ли она выполнять свои обязательства? Какими ресурсами она располагает и насколько эффективно ими управляет? Ответы на эти вопросы ищут иностранные инвесторы, банки, аудиторы и международные партнеры, прежде чем принять решение о сотрудничестве.
Для украинских предприятий, работающих на международных рынках, перевод финансовой отчетности на английский язык становится важным инструментом деловой коммуникации. Речь идет не просто о замене украинских слов английскими эквивалентами. Необходимо сохранить экономический смысл каждого показателя, точность бухгалтерских формулировок и логику документа.
Например, понятия «доход», «выручка» и «прибыль» в повседневной речи иногда используются почти как синонимы. Однако в финансовой отчетности английские термины revenue, income и profit имеют конкретное значение, которое зависит от контекста. Неудачный перевод может создать неверное представление о финансовых результатах компании даже при условии, что все цифры перенесены без ошибок.
Профессиональный финансовый перевод предполагает понимание бухгалтерских категорий, применимых стандартов учета и назначения документов. Его главная задача — обеспечить иностранному получателю возможность анализировать финансовую информацию без языковых неточностей и дополнительных допущений.
2. Когда бизнесу нужен перевод финансовой отчетности на английский язык
Потребность в переводе финансовых документов возникает гораздо чаще, чем может показаться. Причем не только у крупных международных корпораций. Даже небольшое украинское предприятие, планирующее получить финансирование за рубежом или заключить контракт с зарубежным заказчиком, может столкнуться с требованием предоставить англоязычную отчетность.
Наиболее распространенные ситуации связаны с инвестициями, кредитованием и проверкой финансовой надежности бизнеса.
Привлечение иностранных инвестиций. Потенциальный инвестор оценивает не только перспективность бизнес-идеи, но и финансовые результаты предприятия. Для этого анализируются активы, обязательства, доходность, денежные потоки и динамика показателей за предыдущие периоды. Качественно подготовленная англоязычная отчетность позволяет сосредоточиться на содержании информации, не тратя время на уточнение терминов.
Международное кредитование. Иностранные банки и финансовые учреждения могут запрашивать бухгалтерские балансы, отчеты о прибылях и убытках, движение денежных средств и результаты аудита. На основании этих документов оценивают финансовую устойчивость заемщика и его способность обслуживать долговые обязательства.
Международные тендеры и грантовые программы. Для участия в отдельных конкурсах предприятие должно подтвердить финансовую способность выполнить будущий контракт. Организаторы могут требовать финансовую отчетность за один или несколько предыдущих лет, иногда вместе с независимым аудиторским отчетом.
Проверка контрагентов (Due Diligence). Перед заключением крупных договоров иностранные партнеры нередко изучают финансовое состояние компании. Особенно это актуально при приобретении бизнеса, создании совместных предприятий или долгосрочном сотрудничестве.
Отдельным поводом может служить открытие иностранного банковского счета, регистрация дочерней компании или подготовка консолидированной отчетности международной группы.
В каждой ситуации перечень документов будет отличаться. Одному получателю достаточно бухгалтерского баланса за последний год, другому нужен полный комплект с примечаниями и аудиторским отчетом. Поэтому перед заказом перевода целесообразно уточнить не только перечень документов, но и требования к их оформлению.
3. Какие финансовые документы переводят чаще всего
Финансовая отчетность предприятия представляет собой систему взаимосвязанных документов. Каждый из них освещает определенный аспект хозяйственной деятельности, а вместе они формируют общую картину финансового состояния компании.
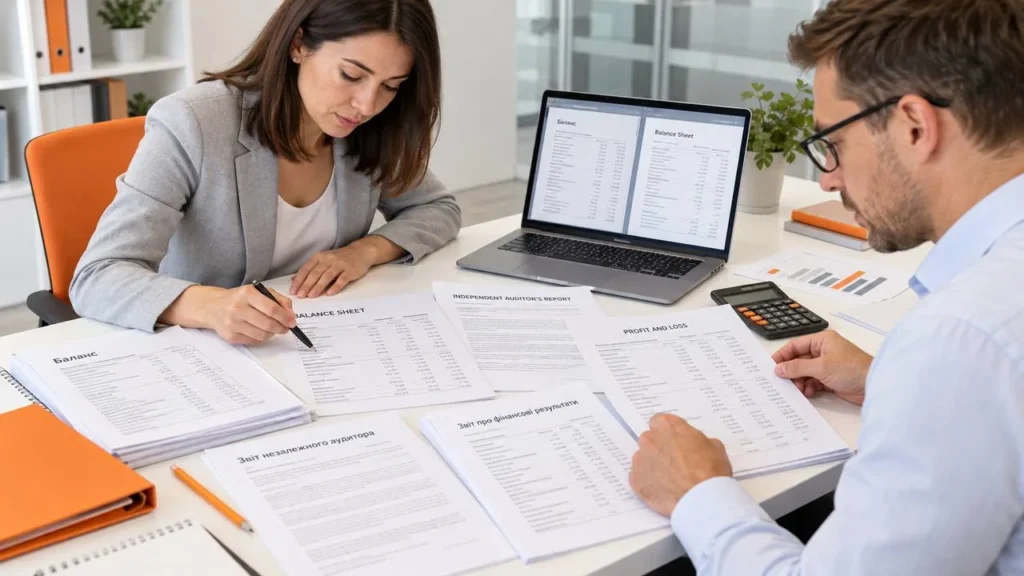
Бухгалтерский баланс (Balance Sheet / Statement of Financial Position). Отражает активы, обязательства и собственный капитал предприятия на конкретную дату. Этот документ позволяет оценить структуру ресурсов компании и источники их финансирования.
Отчет о прибылях и убытках (Income Statement / Statement of Profit or Loss). Характеризует доходы, расходы и финансовые результаты деятельности за отчетный период. Именно здесь можно проследить, как выручка от реализации превращается в прибыль или убыток.
Отчет о движении денежных средств (Statement of Cash Flows). Показывает денежные поступления и платежи по операционной, инвестиционной и финансовой деятельности. Он особенно важен для оценки ликвидности предприятия. Ведь прибыльная компания не обязательно располагает достаточными средствами для своевременного погашения обязательств.
Отчет об изменении собственного капитала (Statement of Changes in Equity). Раскрывает изменения капитала в течение отчетного периода, включая взносы собственников, распределение прибыли и формирование резервов.
Примечания к финансовой отчетности (Notes to the Financial Statements). Содержат пояснения относительно учетной политики, методов оценки активов, финансовых рисков и других существенных обстоятельств. Иногда именно примечания позволяют понять причины изменений в финансовых показателях.
Отчет независимого аудитора (Independent Auditor's Report). Содержит аудиторское заключение по финансовой отчетности и пояснения, предусмотренные стандартами аудита.
Помимо основных форм, предприятиям могут понадобиться переводы оборотно-сальдовых ведомостей, управленческих финансовых отчетов, бухгалтерских справок и пояснительных записок.
Сложность работы с такими документами заключается в их взаимозависимости. Например, показатели прибыли влияют на отдельные составляющие собственного капитала, а информация о денежных потоках дополняет данные баланса.
Поэтому при переводе полного комплекта важно использовать согласованную терминологию, сохранять структуру документов и правильно воспроизводить ссылки между отчетными формами.
4. Перевод бухгалтерского баланса: активы, обязательства и собственный капитал
Бухгалтерский баланс часто становится первым документом, с которого иностранный партнер начинает оценку финансового состояния предприятия. Он позволяет увидеть не только общую стоимость активов, но и структуру обязательств, соотношение собственного и привлеченного капитала, объем оборотных ресурсов.
На первый взгляд, перевод баланса не должен вызывать особых трудностей: стандартизированные таблицы, четко определенные строки, преимущественно числовая информация. Однако именно такая внешняя простота нередко создает ложное впечатление, что документ можно перевести автоматически без специализированной проверки.
Основу баланса составляют три категории:
- Assets — активы предприятия;
- Liabilities — его обязательства;
- Equity — собственный капитал.
Их взаимосвязь отражает бухгалтерское уравнение: Assets = Liabilities + Equity.
Однако настоящая сложность начинается на уровне отдельных статей. Например, Accounts Receivable обозначает дебиторскую задолженность, а Accounts Payable — кредиторскую. Термины Current Assets и Non-current Assets используются для разграничения оборотных и необоротных активов.
Особенно внимательно следует переводить статьи, касающиеся резервов, обеспечений, отложенных налоговых активов и обязательств. В англоязычной финансовой практике эти понятия имеют конкретное значение, которое не всегда совпадает с повседневным значением слов.
Еще одна важная деталь — единицы измерения. Если показатели приведены в тысячах гривен, англоязычный документ должен содержать соответствующее обозначение, например UAH thousand. В противном случае цифра, обозначающая миллионы гривен, может быть ошибочно воспринята как значительно меньшая сумма.
При этом переводчик должен сохранять классификацию статей, принятую в оригинале. Перевод не должен самостоятельно изменять финансовую структуру документа или создавать впечатление, что отчетность составлена по стандартам, которые предприятие фактически не применяло.
5. Перевод отчета о прибылях и убытках: как избежать искажения финансовых результатов
Если бухгалтерский баланс отвечает на вопрос, чем владеет компания и какие у нее обязательства, то отчет о прибылях и убытках показывает результат ее деятельности за определенный период.
Для иностранного инвестора этот документ зачастую является одним из самых интересных. Именно здесь можно проследить динамику доходов, расходов и прибыли, оценить эффективность бизнес-модели и выявить изменения в финансовых результатах.
При переводе отчета важно правильно различать основные показатели.
Revenue означает выручку от реализации, тогда как Gross Profit — валовая прибыль, которая определяется после учета себестоимости реализации. Operating Profit характеризует операционный финансовый результат, а Profit Before Tax — прибыль до налогообложения.
Отдельно используется термин «Net Profit» или «Net Income» — чистая прибыль предприятия.
Смешивание этих категорий может существенно повлиять на восприятие результатов деятельности компании. Например, если доход от реализации ошибочно назвать чистой прибылью, иностранный получатель может получить неверное представление о прибыльности бизнеса.
В отчетности по МСФО особого внимания требует понятие «Other Comprehensive Income» — прочий совокупный доход. Оно касается определенных стандартами статей, которые отражаются вне прибыли или убытка за отчетный период.
Определенные сложности возникают и при переводе управленческой отчетности. Например, показатель EBITDA широко используется для анализа результатов деятельности, однако его нельзя автоматически отождествлять с операционной прибылью.
Качественный перевод отчета о прибылях и убытках должен обеспечивать не только правильность отдельных терминов, но и логическую последовательность всей финансовой информации. Это позволяет иностранному специалисту анализировать результаты деятельности компании на основе тех же данных, которые представлены в украинском оригинале.
6. Перевод аудиторского заключения и отчета независимого аудитора
Аудиторский отчет имеет особый статус среди финансовых документов. Он содержит профессиональное мнение независимого аудитора о финансовой отчетности предприятия в соответствии с применимыми стандартами.
Для иностранного банка или инвестора важен не просто факт проведения аудита. Значение имеет характер высказанного мнения, наличие оговорок и обстоятельства, которые аудитор считает существенными.
Международные стандарты аудита различают несколько видов аудиторского заключения.
Unmodified Opinion — немодифицированное заключение. Аудитор приходит к выводу, что финансовая отчетность составлена во всех существенных аспектах в соответствии с применимой концептуальной основой.
Qualified Opinion — мнение с оговоркой. Используется при определенных стандартами обстоятельствах, когда существенное влияние искажений или возможное влияние невыявленных искажений не является всеобъемлющим.
Adverse Opinion — отрицательное заключение. Означает, что выявленные искажения являются существенными и всеобъемлющими.
Disclaimer of Opinion — отказ от выражения мнения. Может применяться, когда аудитор не смог получить достаточных и приемлемых доказательств, а возможное влияние невыявленных искажений может быть существенным и всеобъемлющим.
Эти формулировки нельзя заменять приблизительными эквивалентами. Например, отказ от выражения мнения не означает того же, что и отрицательное аудиторское заключение.
Отдельного внимания заслуживают понятия Key Audit Matters — ключевые вопросы аудита, Material Misstatement — существенное искажение и Going Concern — непрерывность деятельности.
При переводе также необходимо точно воспроизводить описание ответственности руководства и аудитора, основания для выражения мнения и ссылки на примечания к финансовой отчетности.
Следует понимать, что перевод аудиторского отчета не является повторным аудитом и не подтверждает достоверность финансовых показателей. Задача переводчика — передать профессиональное содержание выводов без изменения их значения.
7. МСФО, НП(С)БУ и международная финансовая терминология: что должен знать переводчик
Финансовая терминология не существует отдельно от бухгалтерских стандартов. Названия показателей, способы их представления и структура отчетности зависят от правил, по которым предприятие ведет учет.
В Украине используются Национальные положения (стандарты) бухгалтерского учета — НП(С)БУ, а для определенных категорий предприятий предусмотрено применение Международных стандартов финансовой отчетности (МСФО).
Различия между этими системами могут касаться классификации активов и обязательств, методов оценки, признания доходов и расходов, а также раскрытия информации в примечаниях.
Именно поэтому профессиональный переводчик должен ориентироваться в терминологии применимых стандартов.
Например, украинскому понятию «основные средства» в соответствующем контексте соответствует термин Property, Plant and Equipment. Для дебиторской задолженности могут использоваться термины Trade Receivables или Other Receivables в зависимости от характера статьи.
Особое внимание следует уделить и изменениям в международных стандартах. В частности, МСФО (IFRS) 18 «Представление и раскрытие информации в финансовой отчетности» заменяет МСФО (IAS) 1 для годовых отчетных периодов, начинающихся с 1 января 2027 года, с возможностью досрочного применения. Новый стандарт предусматривает изменения в представлении финансовых результатов и раскрытии отдельных показателей.
Это показывает, почему финансовая терминология требует постоянного профессионального обновления. Перевод документов за разные отчетные периоды должен учитывать стандарты, которые применялись при их составлении.
Отдельная тема — различия между МСФО и американскими US GAAP. Несмотря на значительное количество схожих терминов, эти системы не являются полностью тождественными. Поэтому ориентиром для переводчика должно оставаться содержание оригинала и система отчетности, в соответствии с которой он подготовлен.
Важно также проводить разграничение между переводом и бухгалтерской трансформацией. Англоязычная версия отчетности по НП(С)БУ не становится автоматически отчетностью по МСФО. Для такого перехода может потребоваться отдельная работа бухгалтерских и финансовых специалистов.
8. Типичные ошибки при переводе финансовой отчетности и их последствия
Финансовые документы имеют одну особенность: даже незначительная на первый взгляд ошибка может изменить понимание важного показателя. При этом проблемы не всегда связаны с очевидными языковыми неточностями.
Неправильное использование бухгалтерских терминов. Например, Liabilities означает обязательства, тогда как Expenses — расходы. Оба понятия связаны с финансами предприятия, но отражают разные экономические категории.
Ошибки в числовых показателях. Десятичные разделители, пробелы, валюты и единицы измерения могут отличаться в зависимости от языка документа. Украинская запись 1 250,50 в англоязычном формате часто передается как 1,250.50. Некорректный перевод числа может существенно изменить его значение.
Потеря структуры финансовых таблиц. Пропущенная строка, неправильный заголовок или смещенный показатель могут нарушить связь между статьями отчетности. Особенно опасно это для документов со сравнительными данными за несколько лет.
Неправильное воспроизведение аудиторских оговорок. Некоторые формулировки имеют устоявшееся профессиональное значение. Их неточная передача может неверно представить выводы аудитора.
Несогласованность терминологии. Когда баланс, отчет о финансовых результатах и примечания переводятся отдельно без единого терминологического подхода, одинаковые показатели могут получить разные названия.
Последствия таких ошибок зависят от назначения документов. Иногда достаточно внести исправления. В других случаях возникают дополнительные запросы со стороны банка, задержки в рассмотрении финансирования или необходимость повторной подачи отчетности.
Чтобы минимизировать риски, финансовый перевод требует последовательной проверки: терминологии, числовых данных, структуры таблиц, отчетных периодов и взаимных ссылок.
9. Требования к оформлению и заверению перевода финансовых документов
Качественный перевод — лишь одна из составляющих подготовки финансовой документации для использования за рубежом. Не менее важно определить, в каком именно виде документы должны быть представлены.
Для внутреннего анализа, переговоров с потенциальными инвесторами или предварительной проверки контрагентов часто достаточно профессионального перевода в электронном формате.
В то же время банки, государственные органы и другие учреждения могут требовать дополнительного заверения.
Заверение бюро переводов предполагает оформление перевода с соответствующим подтверждением переводческой компании. Приемлемость такого формата зависит от требований получателя.
Нотариальное заверение подлинности подписи переводчика может понадобиться при официальной подаче документов. При этом нотариус не подтверждает правильность финансовых расчетов или достоверность бухгалтерской информации.
В некоторых странах для определённых процедур требуется перевод, выполненный присяжным или иным уполномоченным переводчиком. Украинское нотариальное заверение не всегда заменяет такой формат.
Отдельный вопрос — апостиль и консульская легализация. Эти процедуры касаются подтверждения происхождения соответствующих официальных документов, но не удостоверяют правильность их содержания. При этом не каждый корпоративный финансовый документ может быть апостилирован напрямую.
Именно поэтому перед началом работы стоит уточнить страну назначения, перечень документов, требования к переводу и способ заверения.
Предварительное согласование этих деталей позволяет избежать лишних затрат и ситуаций, когда готовый перевод приходится переделывать.
10. Профессиональный перевод финансовой отчетности в Центре переводов «СТАТУС КО»
Финансовая документация — не тот случай, когда достаточно просто получить англоязычный текст. Перевод должен правильно отражать экономический смысл показателей, сохранять структуру документа и быть понятным специалистам, работающим с международной финансовой отчетностью.
Центр переводов «СТАТУС КО» предоставляет услуги профессионального перевода бухгалтерских балансов, отчетов о прибылях и убытках, аудиторских заключений, примечаний и других финансовых документов.
Мы понимаем, что такие материалы требуют особо внимательного подхода. Важное значение имеют правильное использование терминологии, точность числовых показателей, сохранение таблиц и согласованность информации между различными документами.
Работа над заказом начинается с ознакомления с материалами и определения требований к готовому переводу. Если документация предназначена для иностранного банка, инвестора или международной организации, целесообразно заранее согласовать формат её представления.
Особое внимание мы уделяем конфиденциальности финансовой информации и ответственному обращению с документами заказчиков.
Для клиентов из Украины и других стран доступно дистанционное оформление заказа. Документы можно отправить в электронном виде, а способ получения готового перевода согласовать индивидуально.
Закажите перевод финансовой отчетности на английский язык
Готовите документы для иностранного банка, международного тендера, инвестиционного проекта или сотрудничества с зарубежными партнерами?
Отправьте финансовую отчетность в Центр переводов «СТАТУС КО». Мы ознакомимся с документами, уточним требования к переводу и заверению, определим стоимость и сроки выполнения.
Профессионально подготовленный перевод поможет представить финансовую информацию вашего предприятия понятно, точно и в формате, пригодном для международной деловой коммуникации.
11. FAQ — Часто задаваемые вопросы о переводе финансовой отчетности на английский язык
1. Сколько стоит перевод финансовой отчетности на английский язык?
Стоимость зависит от объема материалов, сложности бухгалтерской терминологии, количества таблиц, сроков выполнения и необходимости заверения. Например, перевод отдельного баланса и полного годового отчета с примечаниями требует разного объема работы. Для точного расчета следует отправить документы на предварительную оценку.
2. Сколько времени занимает перевод бухгалтерского баланса или годового финансового отчета?
Сроки зависят от объема и сложности документации. На выполнение полного комплекта годовой отчетности с аудиторскими материалами обычно требуется больше времени, чем на перевод отдельного баланса. Возможность срочного выполнения определяется индивидуально.
3. Можно ли заказать перевод финансовой отчетности по МСФО (IFRS)?
Да. Перевод отчетности по МСФО требует применения соответствующей международной бухгалтерской терминологии. Важно учитывать стандарты, в соответствии с которыми подготовлен документ, и не путать перевод с бухгалтерской трансформацией отчетности.
4. Чем отличается перевод бухгалтерского баланса от перевода отчета о прибылях и убытках?
Баланс отражает финансовое состояние компании на определенную дату, тогда как отчет о прибылях и убытках характеризует результаты деятельности за определенный период. Соответственно, эти документы содержат разные финансовые категории и требуют разных терминологических подходов.
5. Требуется ли нотариальное заверение перевода финансовой отчетности?
Не всегда. Для внутреннего анализа или предварительных переговоров часто достаточно профессионального перевода без нотариального заверения. Если документы подаются в официальный орган, требования необходимо уточнять непосредственно у получателя.
6. Можно ли переводить финансовую отчетность с помощью искусственного интеллекта?
Автоматизированные инструменты могут помогать в работе с текстами, однако не гарантируют правильного использования специализированной терминологии и точности финансовых формулировок. Для важных документов необходима профессиональная проверка. Также следует учитывать риски передачи конфиденциальной информации сторонним сервисам.
7. Нужно ли переводить все примечания к финансовой отчетности?
Если получатель требует полный комплект отчетности, примечания, как правило, также необходимо переводить. Они содержат пояснения по учетной политике, структуре показателей и финансовым рискам. Без них отдельные данные могут быть непонятными.
8. Нужно ли переводить аудиторское заключение вместе с финансовой отчетностью?
Это зависит от требований учреждения, в которое подаются документы. При международном кредитовании, инвестиционной проверке или участии в отдельных тендерах аудиторский отчет может быть обязательной частью пакета документов.
9. Можно ли заказать перевод финансовой отчетности удаленно, находясь за границей?
Да. Центр переводов «СТАТУС КО» принимает заказы удаленно. Документы можно отправить в электронном виде, а порядок получения готового перевода согласовать при оформлении заказа.
10. Какие документы необходимо предоставить для расчета стоимости перевода финансовой отчетности?
Для предварительной оценки необходимо предоставить документы, которые планируется переводить, а также указать страну назначения, желаемые сроки выполнения и необходимость заверения. На основании этой информации можно определить объем работы и подготовить индивидуальное предложение.